Domain kopulierhippe.de kaufen?
Wir ziehen mit dem Projekt
kopulierhippe.de um.
Sind Sie am Kauf der Domain
kopulierhippe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kopulierhippe.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
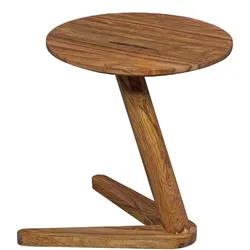
Beistelltisch Teko, Sheeshamholz, Rund, 50 cm Höhe - Einzigartig & Vielseitig. 45x45x50 cm | Kadima DesignTechnische Details: Abmessungen: Höhe: 50 cm Breite: 45 cm Tiefe: 45 cm Größe: 45 x 45 x 50 cm Durchmesser: 45 cm Materialien: Material Tischplatte: Massivholz Sheesham Materialhinweis: Massivholz Sheesham . Da es sich um Handarbeit und um ein Naturprodukt handelt kann es zu Farbabweichungen oder Unebenheiten kommen Materialzusammensetzung: 100% Holz Holzart: Sheesham Farben: Farbe Tischplatte: Braun Farbe Gestell: Braun Technische Spezifikationen: Belastbarkeit: 10 kg Gewicht: 8 kg Produktdetails und Ausstattung: Gestellart: Designer Gestell Form: Rund Design und Wohnraum: Style: Modern Wohnraum: Wohnzimmer Lieferdetails und Montage: Lieferzustand: Montiert Artikelnummer: BARWL1.727 Kollektion: TEKO109,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
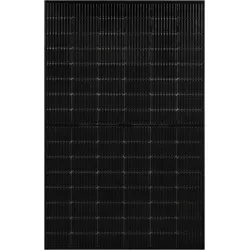
Solar Fabrik '460 W S4 Trend White'(0% MwSt §12 III UstG)Nennleistung: 460 Watt Leerlaufspannung: 36,46 V Kurzschlussstrom: 15,80 A Maximale Systemspannung: 1.500 V Rückstrombelastbarkeit: 30 A Modulrahmen: Schwarz Maß: 1.762 x 1.134 x 30 mm Gewicht: 24 kg Stecker / Buchse: MC4 Länge Anschlusskabel: 1,2 m Leistungstemperaturkoeffizient: -0,31 % / °C Schneelast: 5400 Pa Brandschutzklasse A79,19 €*Versand: 149,99 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **


Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Solar Fabrik '455W S4 Trend Guard'(0% MwSt §12 III UstG)Modultyp: S4-DGXXX-96TMax Guard Nennleistung: 455 W Leistungstoleranz: 0/+5 W Wirkungsgrad: 22,77 % Spannung UMPP: 30,42 V Leerlaufspannung Uoc: 36,09 V Strom IMPP: 14,96 A Kurzschlussstrom Isc: 15,66 A Pmax-Temperaturkoeffizient: -0,290 %/°C Abmessungen: 1.762 × 1.134 × 30 mm Gewicht: ca. 24,5 kg Anschluss: MC4 Stäubli EVO 2A, 4,0 mm2 Kabellänge: (+/-) ≥ 1.100 mm Anschlussdose: IP68 Betriebstemperatur: -40 °C bis +85 °C Maximale Systemspannung: DC 1.500 V Rückstrombelastbarkeit: 30 A Nennbetriebstemperatur der Zelle: 42 °C ± 2 °C108,89 €*Versand: 149,99 €Sichere Weiterleitung zum Anbieter
-
Durable, Schreibtisch Accessoire, TrendDer Durable TREND Stifteköcher ist eine praktische und funktionale Lösung zur Aufbewahrung von Schreibutensilien wie Stiften, Scheren und Textmarkern. Mit einem schlichten und modernen Design fügt sich dieser Stiftehalter nahtlos in jede Büroumgebung ein. Hergestellt aus robustem Polystyrol, bietet er eine langlebige und zuverlässige Nutzung. Der Stifteköcher hat eine Höhe von 102 mm und einen Durchmesser von 80 mm, was ihn ideal für den Einsatz auf Schreibtischen macht, ohne viel Platz einzunehmen. Die schwarze Farbgebung sorgt für eine elegante Optik und lässt sich leicht mit anderen Büroaccessoires kombinieren. Der Durable TREND Stifteköcher ist nicht nur funktional, sondern auch ein stilvolles Accessoire, das Ordnung und Übersichtlichkeit auf jedem Arbeitsplatz fördert. - Hergestellt aus strapazierfähigem Polystyrol für eine lange Lebensdauer - Einfaches und modernes Design, das in jede Büroumgebung passt - Bietet Platz für verschiedene Schreibutensilien in einem einzigen Fach.27,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Beistelltisch Teko, Sheeshamholz, Rund, 50 cm Höhe - Einzigartig & Vielseitig. 45x45x50 cm | Kadima DesignTechnische Details: Abmessungen: Höhe: 50 cm Breite: 45 cm Tiefe: 45 cm Größe: 45 x 45 x 50 cm Durchmesser: 45 cm Materialien: Material Tischplatte: Massivholz Sheesham Materialhinweis: Massivholz Sheesham . Da es sich um Handarbeit und um ein Naturprodukt handelt kann es zu Farbabweichungen oder Unebenheiten kommen Materialzusammensetzung: 100% Holz Holzart: Sheesham Farben: Farbe Tischplatte: Braun Farbe Gestell: Braun Technische Spezifikationen: Belastbarkeit: 10 kg Gewicht: 8 kg Produktdetails und Ausstattung: Gestellart: Designer Gestell Form: Rund Design und Wohnraum: Style: Modern Wohnraum: Wohnzimmer Lieferdetails und Montage: Lieferzustand: Montiert Artikelnummer: BARWL1.727 Kollektion: TEKO109,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
Solar Fabrik '460 W S4 Trend White'(0% MwSt §12 III UstG)Nennleistung: 460 Watt Leerlaufspannung: 36,46 V Kurzschlussstrom: 15,80 A Maximale Systemspannung: 1.500 V Rückstrombelastbarkeit: 30 A Modulrahmen: Schwarz Maß: 1.762 x 1.134 x 30 mm Gewicht: 24 kg Stecker / Buchse: MC4 Länge Anschlusskabel: 1,2 m Leistungstemperaturkoeffizient: -0,31 % / °C Schneelast: 5400 Pa Brandschutzklasse A79,19 €*Versand: 149,99 €Sichere Weiterleitung zum Anbieter
-
PTUGUOF Tischplatte 100x80x3,8 cm Rechteckig Massivholz Altholz Rustikales Design, Vielseitig Kombinierbar, Einfache Reinigung, Handgefertigt, EinzigartigPTUGUOF Tischplatte 100x80x3,8 cm Rechteckig Massivholz Altholz Rustikales Design, Vielseitig Kombinierbar, Einfache Reinigung, Handgefertigt, Einzigartig. Massives Altholz aus recycelten Materialien wie Teak, Mango, Kiefer und Buche verleiht deinem Raum eine natürliche, langlebige Oberfläche mit individuellem Charakter. Vielseitig kombinierbar mit verschiedenen Untergestellen, passt sich diese Ersatztischplatte flexibel deinen Wohn- oder Gewerberäumen an. Das schlichte, rustikale Design bringt eine warme, zeitlose Ästhetik in deinen Essbereich und wertet die Umgebung optisch auf. Die glatte Oberfläche ermöglicht eine mühelose Reinigung mit einem feuchten Tuch, sodass die Pflege im Alltag unkompliziert bleibt. Jedes Stück ist ein handgefertigtes Unikat mit variierender Farbe und Maserung, was deinem Tisch eine exklusive und individuelle Note verleiht. Farbe:Altholz (Mehrfarbig)-a271,00 €*Versand: 29,87 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.